
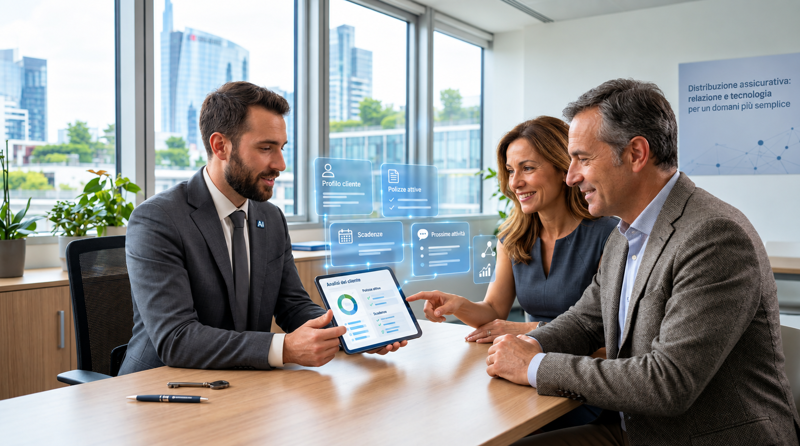
AI al servizio di agenti, compagnie e clienti
La distribuzione assicurativa sta attraversando una trasformazione profonda. Le aspettative dei clienti evolvono, i canali di contatto si moltiplicano e cresce la necessità di avere risposte semplici, rapide e affidabili. Allo stesso tempo, compagnie e intermediari devono gestire processi complessi, grandi quantità di informazioni e requisiti normativi sempre più articolati.
In questo scenario, l’intelligenza artificiale può diventare un importante fattore di innovazione per aumentare il livello di servizio agli intermediari e ai clienti e per ridurre i costi di gestione. Quindi non per sostituire l’agente o automatizzare indiscriminatamente ogni attività, ma per liberare tempo, valorizzare le competenze professionali e migliorare la collaborazione tra rete distributiva e compagnia.
Una distribuzione sempre più ibrida e personalizzata
Il modello distributivo si sta spostando da una logica prevalentemente centrata sul prodotto a un approccio basato sui bisogni del cliente, sul suo profilo di rischio e sul momento della vita che sta attraversando. Il cliente si aspetta di poter iniziare una richiesta online, proseguirla al telefono e concluderla in agenzia senza dover ripetere le stesse informazioni. Vuole comprendere le garanzie, ricevere risposte tempestive e trovare un interlocutore competente nei passaggi più delicati. La distribuzione diventa quindi ibrida: relazione personale e strumenti digitali sono componenti complementari dello stesso servizio. L’agente mantiene un ruolo centrale nella consulenza e nelle decisioni complesse, mentre la tecnologia semplifica le attività operative, informative e amministrative.
Come l’AI può supportare la rete degli agenti
Uno dei benefici più immediati dell’AI riguarda la riduzione delle attività ripetitive. Gli strumenti intelligenti possono aiutare a sintetizzare documenti, recuperare informazioni dalle procedure interne, predisporre comunicazioni e verificare la completezza di una pratica. Prima di un incontro, per esempio, un assistente digitale può preparare una sintesi della posizione del cliente, evidenziando polizze attive, scadenze e richieste recenti. Dopo il colloquio può organizzare gli appunti, suggerire le attività successive e predisporre una prima bozza della documentazione.
L’AI può anche rendere più immediato l’accesso alla conoscenza aziendale. L’agente può formulare una domanda in linguaggio naturale, ad esempio definire una proposta di soluzione assicurativa che soddisfi i bisogni del cliente, e ottenere una risposta basata su fonti autorizzate, accompagnata dai riferimenti necessari per la verifica.
In questo modo, il tempo recuperato può essere dedicato all’ascolto, all’analisi dei bisogni e alla relazione con il cliente. Questo permette di sviluppare il business e incrementare la soddisfazione e la fidelizzazione dei clienti.In pratica, l’agente potrebbe disporre di un vero e proprio “copilota” digitale: non decide al suo posto, ma prepara le informazioni, cerca nelle fonti aziendali, segnala ciò che manca e lo accompagna nelle diverse fasi della relazione con il cliente.
I vantaggi per la compagnia
Per la compagnia, l’AI può semplificare processi caratterizzati da numerosi passaggi manuali. Tra le applicazioni più rilevanti rientrano la classificazione delle richieste degli intermediari e dei clienti, l’estrazione dei dati dai documenti, il controllo preliminare delle pratiche e l’assegnazione dei casi agli uffici competenti.
Nei processi assuntivi può supportare la raccolta delle informazioni e segnalare le situazioni che richiedono una valutazione specialistica. Nella gestione dei sinistri può facilitare la lettura della documentazione e la definizione delle priorità, lasciando alle persone le decisioni e le valutazioni previste.L’analisi delle interazioni può inoltre far emergere problemi ricorrenti, come procedure poco chiare, documenti frequentemente incompleti o richieste che generano ripetuti contatti. Intervenire su questi punti consente di migliorare l’esperienza sia della rete, sia del cliente.
Una collaborazione più fluida tra rete e compagnia
Dati mancanti, richieste indirizzate in modo errato e aggiornamenti difficili da reperire generano rilavorazioni e allungano i tempi di risposta, aumentando la probabilità di non soddisfare il cliente e perdere l’opportunità. L’AI può controllare una pratica prima dell’invio, segnalare gli elementi mancanti e offrire aggiornamenti sintetici sul suo avanzamento. Può inoltre trasformare comunicazioni tecniche in spiegazioni più accessibili, aiutando l’agente a informare il cliente in modo chiaro.Una maggiore qualità delle informazioni fin dall’inizio riduce i passaggi successivi: la compagnia riceve pratiche più complete, l’agente ottiene risposte più rapide e il cliente percepisce un servizio più efficace.
Governance, compliance e dati: le condizioni per un’AI affidabile
Nel settore assicurativo, l’efficacia dell’AI non dipende soltanto dalla qualità degli algoritmi. Dipende soprattutto dalla capacità dell’organizzazione di governarne l’intero ciclo di vita, dall’ideazione del caso d’uso al monitoraggio dei risultati.
Una solida governance deve definire ruoli e responsabilità, criteri di approvazione, livelli di controllo umano, modalità di gestione delle anomalie e regole per il monitoraggio dei costi. È essenziale sapere quali attività possano essere automatizzate, quali richiedano una validazione e quali debbano rimanere affidate al giudizio professionale.
La conformità deve essere integrata fin dalla progettazione. Protezione dei dati personali, trasparenza, tracciabilità, sicurezza, tutela del cliente e rispetto della normativa assicurativa e dei regolamenti applicabili all’intelligenza artificiale non possono essere verifiche svolte soltanto al termine del progetto. Devono orientare la selezione dei casi d’uso, la scelta delle tecnologie e il funzionamento quotidiano dei sistemi. Altrettanto importante è la qualità dei dati. Informazioni incomplete, non aggiornate o incoerenti possono produrre suggerimenti poco affidabili e amplificare errori già presenti nei processi. Servono quindi regole chiare sulla provenienza, l’accuratezza, l’aggiornamento e l’utilizzo dei dati, insieme a responsabilità definite per la loro gestione. La qualità dei dati non è quindi un tema esclusivamente tecnico. Incide direttamente sulla correttezza della consulenza, sulla velocità delle risposte e sulla fiducia del cliente.
La supervisione umana resta determinante, soprattutto quando i risultati dell’AI possono incidere sui diritti del cliente, sulle condizioni contrattuali o sulla gestione di un sinistro. Ogni indicazione deve essere verificabile e riconducibile a fonti autorizzate. Governance, compliance e qualità dei dati non sono dunque vincoli che rallentano l’innovazione: sono ciò che permette di adottarla in modo sicuro, sostenibile e scalabile.
Dalla sperimentazione ai risultati concreti
Per introdurre l’AI non è necessario partire dai processi più complessi. È spesso preferibile concentrarsi su attività frequenti e misurabili, come la ricerca delle informazioni, la sintesi dei documenti o il controllo della completezza delle pratiche. Ogni progetto dovrebbe essere valutato attraverso indicatori concreti: riduzione dei tempi di lavorazione, diminuzione delle rilavorazioni, rapidità delle risposte, accuratezza dei risultati e soddisfazione della rete e dei clienti.
Coinvolgere fin dall’inizio in modalità co-design agenti, funzioni di business, IT, compliance, risk management e responsabili dei dati aiuta a individuare i bisogni reali e a progettare soluzioni utilizzabili, controllabili e coerenti con le regole aziendali.
Verso una distribuzione “aumentata”
La distribuzione assicurativa del futuro sarà più digitale, connessa e basata sui dati, ma non per questo meno umana. Automatizzando le attività a minore valore e rendendo le informazioni più accessibili, l’AI può restituire centralità alla relazione. L’agente può concentrarsi maggiormente sulla consulenza, la compagnia può gestire i processi con più velocità e coerenza e il cliente può ricevere un servizio più tempestivo e trasparente.
La vera opportunità è costruire una distribuzione “aumentata”, nella quale persone e tecnologia lavorino insieme. Perché ciò avvenga, però, l’innovazione deve poggiare su fondamenta solide: responsabilità chiare, soluzioni cost effective, conformità normativa, dati di qualità e controllo umano.